Welche Zahlungsmethoden in Online Casinos gibt es in Deutschland? Zu den wichtigsten Zahlungsarten in Casinos gehören Banküberweisung, Debitkarte und bestimmte elektronische Zahlungskonten (E-Wallets). Welche Verfahren tatsächlich verwendet werden dürfen, hängt von den gesetzlichen Anforderungen des Glücksspielstaatsvertrags 2021 ab. Grundsätzlich müssen Ein- und Auszahlungen über ein identifizierbares, auf den Namen der spielenden Person geführtes Zahlungskonto erfolgen. Anonyme Zahlungsmittel sind im regulierten deutschen Online-Glücksspiel ausgeschlossen.
Die Wahl der Zahlungsmethode beeinflusst mehrere Aspekte des Zahlungsverkehrs: die technische Verarbeitung, die Nachvollziehbarkeit von Transaktionen, den Datenschutz und die Dauer einer Auszahlung. Darüber hinaus gelten in Deutschland besondere Spielerschutzvorgaben, darunter das anbieterübergreifende Einzahlungslimit und die Überwachung über das Länderübergreifende Glücksspielaufsichtssystem (LUGAS).
Dieser Ratgeber erläutert die wichtigsten Online Casino Zahlungsmethoden, erklärt ihre Funktionsweise und vergleicht die Unterschiede zwischen Einzahlung und Auszahlung. Zusätzlich werden die gesetzlichen Grundlagen, mögliche Zahlungsprobleme und wichtige Sicherheitsmerkmale eingeordnet.
Die wichtigsten Fakten zu Zahlungsmethoden in Online Casinos
- Banküberweisung: Ein etabliertes Verfahren für nachvollziehbare Geldtransfers zwischen persönlichen Zahlungskonten.
- Debitkarte: Ermöglicht bargeldlose Zahlungen durch direkte Belastung des verknüpften Kontos. Die konkrete Akzeptanz hängt vom Zahlungsmodell ab.
- E-Wallets: Elektronische Zahlungskonten können grundsätzlich infrage kommen, sofern sie die gesetzlichen Anforderungen an Identifizierbarkeit und Kontoinhaberschaft erfüllen.
- Mobile Payment: Smartphone-basierte Zahlungsoberflächen sind keine eigenständige Ausnahme von den gesetzlichen Vorgaben.
- Kryptowährungen: Anonyme oder nicht ausreichend zuordenbare Wallet-Transfers erfüllen nicht automatisch die Anforderungen des deutschen Glücksspielrechts.
- Prepaid-Gutscheine: Anonyme Prepaid-Zahlungsmittel sind bei regulierten Online-Glücksspielangeboten in Deutschland ausgeschlossen.
- Monatliches Einzahlungslimit: Grundsätzlich maximal 1.000 Euro anbieterübergreifend. Gesetzlich vorgesehene abweichende Limits können unter bestimmten Voraussetzungen erlaubt werden.
- Persönliches Zahlungskonto: Ein- und Auszahlungen müssen über ein Zahlungskonto erfolgen, das auf den Namen der spielenden Person lautet und die gesetzlichen Voraussetzungen erfüllt.
- Auszahlung: Eine sofortige interne Freigabe bedeutet nicht zwangsläufig eine sofortige Gutschrift auf dem Bankkonto.
- Sicherheit: Identitätsprüfung, nachvollziehbare Zahlungsströme und technische Sicherheitsmaßnahmen sind wesentliche Bestandteile des regulierten Zahlungsverkehrs.
Online-Casinos mit vielen verschiedenen Zahlungsarten in der Übersicht

Rolling Slots 3500 € Bonus + 550 Free Spins
Mehr als 10.000 Games

Spinimax
150% bis 750 € Bonus + 150 FS
Top Live Casino

Mino Casino
Bis 2300 € Bonus + 400 FS
Gewinne direkt auszahlen

CashLounge
525% bis 3000 € Bonus + 350 FS
qualifizierter Kundendienst

Hugo Casino
225% bis 600 € Bonus + 275 FS
einfache Navigation

VIPLuck
Bis 3000 € Bonus + 300 FS
keine Einsatzlimits

Slotrush
350% bis 4000 € Bonus + 200 FS
schnelle Transaktionen

Godz
Bis 2000 € Bonus + 300 FS
modernes Online Casino

Top online Casino:
Silverplay
2500 € Welcome-Bonus + 250 Freispiele
Reload- und Cashback-Boni

Realz
Bis 500 € Bonus + 200 FS
Freundlicher Support

Die besten Spiele-Provider:
Jokery
Bis 1500 € Bonus + 100 FS
kein monatliches Einzahlungslimit

Viele neue Slotautomaten:
SpinsUP!
Bis 5000 € Bonusguthaben + 300 FS
kein Limit, keine Pausen

Beachtliche Slot-Auswahl:
Slots Gallery
Bonus bis 2000 € + 200 FS
Keine Einschränkungen beim Spielen

WildTokyo 250% bis 3000 € + 600 Freispiele
10.000 und mehr Spiele

Spinlynx
400% bis 2000 € + 200 FS
ohne Pausen spielen
Was sind Zahlungsmethoden in Online Casinos?
Online Casino Zahlungsmethoden sind Verfahren, über die Geld zwischen einem persönlichen Zahlungskonto und dem Spielkonto eines Glücksspielanbieters übertragen wird.
Sie unterscheiden sich insbesondere hinsichtlich ihrer technischen Infrastruktur, der Kontoführung, der Zahlungsbestätigung und der Bearbeitungsdauer. Im deutschen Glücksspielmarkt kommt zusätzlich die rechtliche Zulässigkeit hinzu.
Grundsätzlich lassen sich vier Bereiche unterscheiden:
- Bankbasierte Zahlungsarten: Dazu gehören klassische Überweisungen und geeignete Kartenverfahren.
- Elektronische Zahlungskonten: E-Wallets ermöglichen digitale Geldtransfers über regulierte Zahlungsdienstleister.
- Mobile Zahlungsoberflächen: Smartphone-Wallets greifen häufig auf hinterlegte Bankkonten oder Debitkarten zurück.
- Alternative Zahlungsmittel: Dazu zählen beispielsweise Kryptowährungen und Prepaid-Gutscheine, deren regulatorische Eignung besonders sorgfältig geprüft werden muss.
Wichtig ist die Unterscheidung zwischen einer technisch möglichen Zahlung und einem rechtlich zulässigen Zahlungsweg. Nicht jede international verfügbare Zahlungsart im Online Casino ist automatisch für regulierte Glücksspielangebote in Deutschland geeignet.
Welche Online Casino Zahlungsmethoden gibt es? Die wichtigsten Zahlungsarten im Überblick
1. Banküberweisung und SEPA-Überweisung
Die Banküberweisung ist ein klassisches Verfahren des bargeldlosen Zahlungsverkehrs. Dabei wird ein Betrag vom persönlichen Bankkonto auf das Zahlungskonto des Empfängers übertragen.
Innerhalb des Europäischen Wirtschaftsraums erfolgt die Abwicklung häufig über SEPA (Single Euro Payments Area). Das SEPA-Verfahren standardisiert Euro-Überweisungen zwischen teilnehmenden Ländern.
Wie funktioniert eine Banküberweisung zum Online Casino?
Bei einer klassischen Überweisung werden die Empfängerdaten und der gewünschte Betrag im Onlinebanking eingegeben. Nach der Freigabe verarbeitet das Kreditinstitut den Auftrag und übermittelt die Zahlung an die Empfängerbank des Casinos.
Vorteile:
- Gute Nachvollziehbarkeit durch Kontoauszüge.
- Direkte Verbindung zum persönlichen Bankkonto.
- Keine zusätzliche E-Wallet erforderlich.
- Transparente Dokumentation der Transaktionsdaten.
- Etablierte Zahlungsinfrastruktur.
Nachteile:
- Die tatsächliche Überweisungsdauer hängt vom Verfahren und den beteiligten Banken ab.
- Eine Zahlungsbestätigung bedeutet nicht zwangsläufig eine bereits erfolgte Gutschrift.
- Falsche Kontodaten können Rücküberweisungen verursachen.
- Zusätzliche Prüfungen können die Verarbeitung verzögern.
Besonderheit: Eine Banküberweisung eignet sich grundsätzlich gut für die Anforderungen an nachvollziehbare Zahlungsvorgänge. Entscheidend bleibt, dass das verwendete Konto den Vorgaben des § 6b GlüStV entspricht.
2. Debitkarten
Debitkarten ermöglichen bargeldlose Zahlungen im Online Casino, bei denen der Betrag grundsätzlich unmittelbar dem verbundenen Bankkonto belastet wird. Sie unterscheiden sich von klassischen Kreditkarten dadurch, dass normalerweise kein gesonderter Kreditrahmen für die Zahlung genutzt wird.
Wie funktioniert eine Debitkartenzahlung?
Bei einer Onlinezahlung werden die erforderlichen Kartendaten an das Online Casino übermittelt. Anschließend erfolgt eine Autorisierungsanfrage an das kartenausgebende Finanzinstitut. Je nach Verfahren ist eine zusätzliche Freigabe notwendig.
Vorteile:
- Vertrauter Zahlungsprozess.
- Direkte Belastung des verbundenen Kontos.
- Häufig schnelle technische Autorisierung.
- Nachvollziehbarkeit im Onlinebanking.
- Keine zusätzliche elektronische Geldbörse notwendig.
Nachteile:
- Banken können einzelne Transaktionen ablehnen.
- Kartenlimits können die Zahlungsabwicklung einschränken.
- Nicht jede Karte wird von jedem Zahlungsdienst unterstützt.
- Technische Autorisierung und endgültige Buchung sind unterschiedliche Vorgänge.
Debitkarte oder Kreditkarte – wo liegt der Unterschied?
Eine Debitkarte belastet grundsätzlich das vorhandene Guthaben des verbundenen Kontos. Eine klassische Kreditkarte nutzt dagegen einen Kreditrahmen.
Der Glücksspielstaatsvertrag enthält ein Kreditverbot für die Teilnahme an öffentlichen Glücksspielen im Internet. Daraus folgt jedoch nicht, dass jede Kartenzahlung pauschal gleich zu beurteilen ist. Maßgeblich ist die konkrete Zahlungsstruktur und ob tatsächlich eine Kreditfinanzierung des Glücksspiels erfolgt.
3. E-Wallets und elektronische Geldbörsen
E-Wallets sind digitale Zahlungskonten, über die Geld elektronisch verwaltet und übertragen werden kann. Sie werden von Zahlungsdienstleistern bereitgestellt und können je nach Modell mit einem Bankkonto oder einer Debitkarte verbunden sein.
Wie funktionieren E-Wallets?
Ein elektronisches Zahlungskonto wird beim Zahlungsdienstleister eingerichtet. Die Identität des Kontoinhabers wird entsprechend den geltenden Anforderungen überprüft. Anschließend können über die Zahlungsinfrastruktur des Dienstes Transaktionen ausgeführt werden.
Vorteile:
- Digitale Verwaltung von Transaktionen.
- Teilweise schnelle Zahlungsbestätigung.
- Übersichtliche Zahlungsübersichten.
- Zusätzliche Authentifizierungsfunktionen je nach Anbieter.
- Keine erneute manuelle Eingabe sämtlicher Bankdaten bei jedem Vorgang.
Nachteile:
- Zusätzliche Registrierung kann erforderlich sein.
- Nicht jeder Anbieter unterstützt jedes E-Wallet.
- Gebühren können abhängig vom Zahlungsdienst entstehen.
- Identitätsprüfungen können bei mehreren beteiligten Dienstleistern notwendig sein.
Sind E-Wallets als Online Casino Zahlungsmethode in Deutschland erlaubt?
Entscheidend ist nicht die Bezeichnung E-Wallet, sondern die rechtliche Ausgestaltung des Zahlungskontos. Nach § 6b Absatz 4 GlüStV müssen Zahlungen über ein Zahlungskonto erfolgen, das auf den Namen des Spielers bei einem entsprechend verpflichteten Institut errichtet wurde.
Ein elektronisches Guthaben ist daher nicht automatisch ein zulässiger Zahlungsweg.
4. Mobile Payment und Smartphone-Wallets
Mobile Payment bezeichnet die Abwicklung von Zahlungen über Smartphones oder andere mobile Endgeräte.
Dabei wird häufig eine hinterlegte Debitkarte oder ein Bankkonto als eigentliche Zahlungsquelle verwendet.
Vorteile:
- Komfortable Bedienung auf mobilen Geräten.
- Teilweise biometrische Freigabe.
- Weniger manuelle Dateneingaben.
- Integration moderner Sicherheitsverfahren.
Nachteile:
- Abhängigkeit von der Unterstützung durch Bank und Zahlungsdienst.
- Nicht jede mobile Wallet ist für jede Onlinezahlung geeignet.
- Die rechtliche Bewertung richtet sich weiterhin nach dem zugrunde liegenden Zahlungskonto.
Ein Smartphone-Wallet stellt somit nicht automatisch eine eigenständige Zahlungsart dar. Entscheidend bleibt, welches Finanzinstrument hinter der digitalen Zahlungsoberfläche steht.
5. Kryptowährungen
Kryptowährungen wie Bitcoin oder Ethereum basieren auf dezentralen Blockchain-Netzwerken. Transaktionen werden dabei zwischen digitalen Wallet-Adressen verarbeitet. Die öffentliche Nachvollziehbarkeit einer Blockchain ist jedoch nicht mit der eindeutigen Identifizierung einer Person gleichzusetzen.
Welche Besonderheiten bestehen?
- Wallet-Adressen sind nicht automatisch einer natürlichen Person zugeordnet.
- Die Transaktionshistorie kann öffentlich einsehbar sein.
- Die Herkunft von Geldern muss gegebenenfalls gesondert nachvollzogen werden.
- Nicht jeder Krypto-Zahlungsdienst erfüllt die regulatorischen Anforderungen.
Für den regulierten deutschen Glücksspielmarkt ist deshalb eine differenzierte Prüfung erforderlich. Insbesondere anonyme Wallet-Transfers erfüllen nicht automatisch die Voraussetzungen des § 6b GlüStV.
6. Prepaid-Karten und Gutscheine
Prepaid-Karten funktionieren nach dem Prinzip eines zuvor aufgeladenen Geldwerts. Der erworbene Betrag kann anschließend für bestimmte Zahlungen eingesetzt werden.
Bei anonymen Prepaid-Gutscheinen besteht allerdings ein regulatorisches Problem: Die Zahlungsbewegung lässt sich nicht zwangsläufig einer bestimmten Person zuordnen.
§ 6b Absatz 4 GlüStV schließt Ein- und Auszahlungen über anonyme Zahlungsmittel im Fernvertrieb aus. Ein Prepaid-Gutschein wird deshalb nicht allein durch seine digitale Verfügbarkeit zu einer zulässigen Zahlungsmethode.
Vergleich: Welche Online Casino Zahlungsmethode unterscheidet sich worin?
Die folgende Tabelle fasst die wichtigsten Eigenschaften zusammen.
| Zahlungsart | Kontostruktur | Nachvollziehbarkeit | Besonderheit |
|---|---|---|---|
| Banküberweisung | Bankkonto | Hoch | Klassischer Geldtransfer |
| SEPA-Überweisung | Bankkonto | Hoch | Standardisierter Euro-Zahlungsverkehr |
| Debitkarte | Verbundenes Zahlungskonto | Hoch | Direkte Kontobelastung |
| E-Wallet | Elektronisches Zahlungskonto | Abhängig vom Dienst | Zusätzliche Zahlungsinfrastruktur |
| Mobile Payment | Hinterlegtes Finanzinstrument | Abhängig vom Basisverfahren | Smartphone als Zahlungsoberfläche |
| Kryptowährungen | Blockchain-Wallet | Transaktionsbezogen öffentlich, Identität nicht automatisch bekannt | Besondere regulatorische Anforderungen |
| Anonyme Prepaid-Gutscheine | Anonymes Guthaben | Eingeschränkt | Im regulierten Fernvertrieb ausgeschlossen |
Die Tabelle zeigt: Die technische Geschwindigkeit ist nur ein Teil der Bewertung. Ebenso wichtig sind die Kontoinhaberschaft, die rechtliche Zulässigkeit und die tatsächliche Nachvollziehbarkeit der Transaktionen.
Einzahlung im Online Casino: Wie funktioniert die Zahlungsabwicklung?
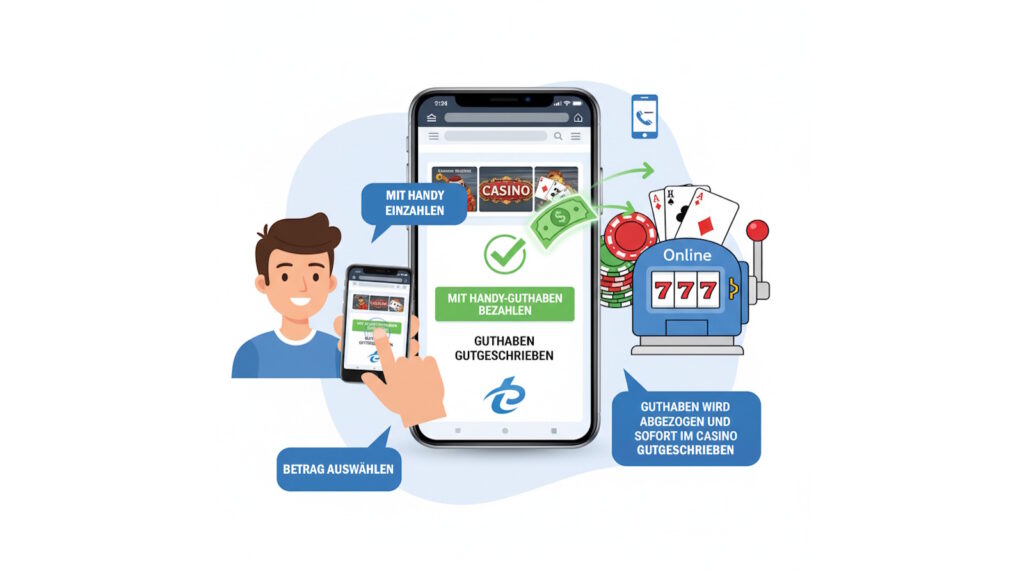
Eine Einzahlung ist die Übertragung eines Geldbetrags vom persönlichen Zahlungskonto auf das Spielkonto eines Glücksspielanbieters.
Bei regulierten Angeboten in Deutschland muss die Zahlung den Vorgaben des Glücksspielstaatsvertrags entsprechen. Dazu zählen insbesondere die eindeutige Zuordnung des Zahlungskontos und die Überwachung des anbieterübergreifenden Einzahlungslimits.
Welche Voraussetzungen gelten für eine Einzahlung?
- Das Zahlungskonto muss auf den Namen der registrierten Person lauten.
- Die erforderliche Identitätsprüfung muss durchgeführt werden.
- Das gesetzliche Einzahlungslimit muss berücksichtigt werden.
- Die Zahlungsart muss den regulatorischen Anforderungen entsprechen.
- Eine Kreditfinanzierung der Glücksspielteilnahme ist ausgeschlossen.
Wie schnell wird eine Einzahlung gutgeschrieben?
Die Dauer hängt von der gewählten Zahlungsart und der technischen Abwicklung ab.
Dabei müssen drei unterschiedliche Vorgänge unterschieden werden:
| Vorgang | Bedeutung |
|---|---|
| Zahlungsautorisierung | Die Bank oder der Zahlungsdienst bestätigt die Zahlungsanfrage. |
| Zahlungseingang | Der Betrag geht beim Anbieter beziehungsweise dessen Zahlungsprozess ein. |
| Gutschrift | Der Betrag wird dem Spielkonto zugeordnet. |
Nach § 6b Absatz 2 GlüStV müssen Einzahlungen unmittelbar nach Eingang beim Veranstalter oder Vermittler dem Spielkonto gutgeschrieben werden. Die vorherige Banklaufzeit ist davon zu unterscheiden.
Auszahlung im Online Casino: Wie lange dauert die Überweisung?
Eine Auszahlung ist die Übertragung eines vorhandenen Spielkontoguthabens auf ein zulässiges persönliches Zahlungskonto. Die Bearbeitung umfasst üblicherweise die interne Verarbeitung durch den Anbieter und die anschließende Zahlungsabwicklung über das Finanzinstitut. Eine pauschale Auszahlungsdauer lässt sich nicht seriös angeben. Entscheidend sind die interne Bearbeitungszeit, die Zahlungsart und die Banklaufzeit.
Welche Schritte umfasst eine Auszahlung?
- Auszahlungsanforderung: Der gewünschte Betrag wird angefordert.
- Interne Verarbeitung: Der Anbieter prüft den Vorgang und die erforderlichen Angaben.
- Zahlungsfreigabe: Der Zahlungsauftrag wird an die entsprechende Zahlungsinfrastruktur übermittelt.
- Bankverarbeitung: Das Finanzinstitut verarbeitet den Zahlungseingang.
- Gutschrift: Der Betrag erscheint auf dem persönlichen Zahlungskonto.
Nach § 6b Absatz 2 GlüStV müssen angeforderte Auszahlungen unverzüglich vom Spielkonto abgezogen werden. Eine unverzügliche interne Abbuchung ist allerdings nicht gleichbedeutend mit einer sofortigen Bankgutschrift.
Warum kann eine Auszahlung länger dauern?
Typische Ursachen sind:
- Noch nicht abgeschlossene Identitätsprüfung.
- Abweichende Angaben zur Kontoinhaberschaft.
- Änderung der hinterlegten Bankverbindung.
- Technische Verzögerungen bei Bank oder Zahlungsdienst.
- Unvollständige Transaktionsinformationen.
- Notwendige Prüfungen zur Einhaltung gesetzlicher Anforderungen.
Bei einer Änderung der Zahlungs-, Bank- oder Kontoverbindung sieht § 6a Absatz 6 GlüStV eine erneute Überprüfung der hinterlegten Angaben vor.
Was gilt bei der Schließung eines Spielkontos?
Nach § 6b Absatz 7 GlüStV muss das vorhandene Guthaben bei Schließung des Spielkontos unverzüglich, spätestens innerhalb von fünf Werktagen, auf das Konto des Spielers überwiesen werden. Für die Schließung und Auszahlung dürfen keine Gebühren erhoben werden.
Diese Regelung ist von der gewöhnlichen Bearbeitung einzelner Auszahlungsanforderungen zu unterscheiden.
Gesetzliche Vorgaben: Was regelt der Glücksspielstaatsvertrag 2021?
Der Glücksspielstaatsvertrag 2021 bildet die zentrale Rechtsgrundlage für die Regulierung öffentlicher Glücksspiele in Deutschland. Für die Zahlungsabwicklung sind insbesondere die §§ 6a, 6b und 6c relevant.
§ 6a GlüStV: Persönliches Spielkonto und Identitätsprüfung
Glücksspielanbieter müssen für jeden Spieler ein anbieterbezogenes Spielkonto einrichten.
Bei der Registrierung werden persönliche Angaben erhoben und überprüft. Vor Bestätigung der Richtigkeit dieser Angaben sind die Spielteilnahme und Auszahlungen grundsätzlich nicht zulässig. Für einen begrenzten Zeitraum sieht das Gesetz eine Ausnahme mit einem Einzahlungslimit von 100 Euro vor.
Änderungen der Bank- oder Kontoverbindung müssen ebenfalls überprüft werden.
§ 6b GlüStV: Ein- und Auszahlungen
Diese Vorschrift regelt den Zahlungsverkehr unmittelbar.
Die wichtigsten Anforderungen:
- Einzahlungen müssen unmittelbar nach Eingang beim Anbieter gutgeschrieben werden.
- Angeforderte Auszahlungen müssen unverzüglich vom Spielkonto abgezogen werden.
- Ein- und Auszahlungen dürfen ausschließlich über gesetzeskonforme, auf den Namen des Spielers lautende Zahlungskonten erfolgen.
- Anonyme Zahlungsmittel sind im Fernvertrieb ausgeschlossen.
- Eine Übertragung von Guthaben zwischen verschiedenen Spielkonten ist unzulässig.
- Das Kreditverbot ist zu beachten.
- Spielerguthaben müssen getrennt von den Eigenmitteln des Anbieters verwahrt und entsprechend den gesetzlichen Vorgaben abgesichert werden.
§ 6c GlüStV: Einzahlungslimit und LUGAS
Das anbieterübergreifende monatliche Einzahlungslimit beträgt grundsätzlich 1.000 Euro. Es gilt nicht nur für eine einzelne Plattform, sondern für die nach dem Gesetz erfassten öffentlichen Glücksspiele im Internet.
Unter bestimmten Voraussetzungen kann in der behördlichen Erlaubnis ein abweichender Betrag festgelegt werden.
Die Überwachung erfolgt über eine zentrale Limitdatei.
Wichtig: Eine Einzahlung kann deshalb auch dann abgelehnt werden, wenn auf dem persönlichen Bankkonto ausreichend Guthaben vorhanden ist. Entscheidend ist, ob das anbieterübergreifende Limit bereits ausgeschöpft wurde.
Eine Erhöhung eines festgelegten Limits wird grundsätzlich erst nach einer Schutzfrist von sieben Tagen wirksam. Eine Verringerung gilt dagegen sofort.
Was ist LUGAS und welche Rolle spielt das System beim Zahlungsverkehr?
LUGAS steht für Länderübergreifendes Glücksspielaufsichtssystem. Es unterstützt die Überwachung zentraler Spielerschutzvorgaben des Glücksspielstaatsvertrags.
Im Zusammenhang mit Einzahlungen ist insbesondere die Limitdatei relevant. Sie erfasst die gesetzlich vorgesehenen Informationen zum individuellen anbieterübergreifenden Einzahlungslimit und zu den entsprechenden Einzahlungen.
Der Ablauf lässt sich vereinfacht so darstellen:
- Eine Person legt ein monatliches Einzahlungslimit fest.
- Der Anbieter übermittelt die erforderlichen Informationen an die zentrale Limitdatei.
- Vor einer Einzahlung wird geprüft, ob das Limit ausreicht.
- Bei ausreichendem Restlimit kann die Einzahlung verarbeitet werden.
- Ist das Limit ausgeschöpft oder würde es überschritten, muss die Einzahlung abgelehnt werden.
LUGAS ist damit ein wichtiger Bestandteil der anbieterübergreifenden Spielerschutzkontrolle.
Wie lässt sich die Sicherheit einer Zahlungsmethode beurteilen?
Eine sichere Zahlungsabwicklung hängt nicht nur von der Zahlungsart ab. Ebenso wichtig sind die technische Infrastruktur, die Kontoinhaberschaft und die Sicherheitsmaßnahmen des Anbieters.
Folgende Kriterien sind bei Online Casino Zahlungsmethoden besonders relevant:
| Sicherheitskriterium | Bedeutung |
|---|---|
| HTTPS-Verschlüsselung | Schützt die Datenübertragung zwischen Browser und Website. |
| Zwei-Faktor-Authentifizierung | Ergänzt die Anmeldung oder Zahlungsfreigabe um eine weitere Sicherheitsstufe. |
| Kontoinhaberprüfung | Unterstützt die eindeutige Zuordnung des Zahlungskontos. |
| Transaktionshistorie | Ermöglicht die Nachvollziehbarkeit von Zahlungsbewegungen. |
| Zugriffskontrollen | Begrenzen unberechtigte Zugriffe auf sensible Informationen. |
| Datenschutzinformationen | Erläutern die Verarbeitung personenbezogener Zahlungsdaten. |
| Getrennte Verwahrung | Schützt Spielerguthaben durch die gesetzlich vorgeschriebene Trennung von Eigenmitteln. |
Ein HTTPS-Zertifikat allein ist kein Nachweis für die Seriosität oder die deutsche Glücksspielerlaubnis eines Anbieters. Für die Prüfung einer Erlaubnis ist die amtliche Whitelist der Gemeinsamen Glücksspielbehörde der Länder (GGL) maßgeblich.
Häufige Probleme bei Einzahlungen und Auszahlungen im Casino
Warum wird eine Einzahlung abgelehnt?
Eine Einzahlung kann aus unterschiedlichen Gründen scheitern:
- Das anbieterübergreifende Einzahlungslimit ist ausgeschöpft.
- Die Bank lehnt die Transaktion ab.
- Die verwendete Zahlungsart wird nicht unterstützt.
- Das Zahlungskonto kann nicht eindeutig zugeordnet werden.
- Die Identitätsprüfung ist noch nicht abgeschlossen.
- Es liegt eine technische Störung vor.
Die Ursache sollte anhand der Transaktionsmeldung und des Zahlungsstatus geprüft werden. Eine erneute Zahlung sollte nicht ausgelöst werden, solange eine bereits autorisierte Transaktion ungeklärt ist.
Warum wird eine Einzahlung nicht gutgeschrieben?
Wenn die Bank eine Zahlung bestätigt hat, der Betrag aber noch nicht im Spielkonto erscheint, kann eine verzögerte Zahlungszuordnung vorliegen. Je nach Online Casino Zahlungsmethode kann es zu Verzögerungen bei der Gutschrift kommen.
Hilfreich sind:
- Zahlungsbeleg,
- Transaktionsreferenz,
- Zeitpunkt der Überweisung,
- Zahlungsstatus beim Finanzinstitut.
Die erneute Belastung des Kontos sollte vermieden werden, solange der Status der ersten Transaktion nicht geklärt ist.
Warum kommt eine Auszahlung nicht an?
Zunächst ist zu unterscheiden, ob die Auszahlung bereits vom Anbieter freigegeben wurde oder sich noch in der internen Verarbeitung befindet. Anschließend können die Kontodaten, die Transaktionsreferenz und die Banklaufzeit überprüft werden. Bei einer ungeklärten Verzögerung sollte eine schriftliche Anfrage mit Bitte um eine nachvollziehbare Statusauskunft erfolgen.
Praxisbeispiele: Typische Situationen im Zahlungsverkehr mit Online Casinos
Die folgenden Fallbeispiele sind fiktiv entwickelte Szenarien. Sie sind keine echten Erfahrungsberichte.
Fall 1: Banküberweisung mit verzögerter Gutschrift
Eine Überweisung wurde von der Bank bestätigt, der Betrag erscheint jedoch noch nicht im Spielkonto. Die Erklärung kann darin liegen, dass die Bankbestätigung und der tatsächliche Zahlungseingang beim Anbieter zeitlich auseinanderfallen.
Fachliche Einordnung: Der Transaktionsstatus sollte anhand des Zahlungsbelegs geprüft werden. Eine zweite Einzahlung ist erst nach Klärung der ursprünglichen Zahlung sinnvoll zu beurteilen.
Fall 2: Auszahlung nach Änderung der Bankverbindung
Eine Person möchte vorhandenes Guthaben auf ein neues Bankkonto auszahlen lassen. Da sich die Kontoverbindung und möglicherweise auch die Online Casino Zahlungsart geändert hat, muss der Anbieter die Angaben erneut überprüfen.
Fachliche Einordnung: Die erneute Prüfung ist in § 6a Absatz 6 GlüStV vorgesehen. Bis zur Bestätigung gelten besondere Anforderungen für die Verwendung der bisherigen Zahlungsdaten.
Fall 3: Einzahlung trotz ausreichenden Bankguthabens abgelehnt
Eine Person verfügt über ausreichend Geld auf dem Bankkonto, erreicht aber bei einer weiteren Einzahlung eine Ablehnung. Eine mögliche Ursache ist das ausgeschöpfte anbieterübergreifende Einzahlungslimit. Die Zahlungsart hat damit häufig nichts zu tun.
Fachliche Einordnung: Das Bankguthaben ist nicht ausschlaggebend. Entscheidend ist das im zentralen Limitüberwachungssystem berücksichtigte Einzahlungslimit.
Fall 4: E-Wallet wird nicht akzeptiert
Ein elektronischer Zahlungsdienst funktioniert bei anderen Onlinezahlungen, wird aber bei einem Glücksspielanbieter nicht unterstützt.
Fachliche Einordnung: Die allgemeine technische Nutzbarkeit eines E-Wallets sagt nichts über seine regulatorische Eignung für den konkreten Zahlungsverkehr aus. Bei manchen Anbietern sind elektronische Geldbörsen nicht als Online Casino Zahlungsmethode akzeptiert.
Welche Kriterien sind bei der Wahl einer Zahlungsmethode entscheidend?
Eine sachgerechte Bewertung sollte nicht allein anhand der Geschwindigkeit erfolgen.
Besonders wichtig sind:
- Rechtliche Zulässigkeit: Das Verfahren muss den deutschen Glücksspielvorschriften entsprechen.
- Kontoinhaberschaft: Das Zahlungskonto muss eindeutig der registrierten Person zugeordnet sein.
- Sicherheit: Authentifizierungs- und Verschlüsselungsverfahren schützen die Zahlungsdaten.
- Nachvollziehbarkeit: Transaktionen sollten dokumentiert und überprüfbar sein.
- Gebühren: Kosten des Finanzinstituts oder Zahlungsdienstleisters sollten transparent sein.
- Auszahlungsfähigkeit: Einzahlungs- und Auszahlungsverfahren müssen getrennt betrachtet werden.
- Datenschutz: Die Verarbeitung personenbezogener Zahlungsdaten sollte transparent geregelt sein.
Ein Zahlungsweg ist nicht automatisch besser, nur weil eine Einzahlung technisch schneller bestätigt wird. Für die Gesamtbewertung sind beide Transaktionsrichtungen entscheidend.
Häufig gestellte Fragen zu Zahlungsmethoden in Online Casinos
-
Welche Zahlungsmethoden sind in Online Casinos in Deutschland erlaubt?
Zulässig sind grundsätzlich Zahlungswege, die die Anforderungen des § 6b GlüStV erfüllen. Dazu können Banküberweisungen, Debitkarten und bestimmte elektronische Zahlungskonten gehören. Entscheidend sind die konkrete Kontostruktur und die eindeutige Zuordnung zum Spieler.
-
Welche Zahlungsmethode ist für eine Einzahlung am besten?
Eine pauschal beste Zahlungsmethode gibt es nicht. Banküberweisungen bieten eine gute Nachvollziehbarkeit, Debitkarten eine vertraute Zahlungsabwicklung und bestimmte E-Wallets eine zusätzliche digitale Zahlungsinfrastruktur. Entscheidend sind rechtliche Zulässigkeit, Sicherheit und Transparenz.
-
Sind Kreditkarten bei Online Casinos in Deutschland erlaubt?
Der Glücksspielstaatsvertrag enthält ein Kreditverbot für die Teilnahme am öffentlichen Glücksspiel im Internet. Eine tatsächliche Kreditfinanzierung ist damit ausgeschlossen. Bei Kartenverfahren muss deshalb die konkrete Zahlungsstruktur betrachtet werden.
-
Sind PayPal und andere E-Wallets erlaubt?
Die Zulässigkeit eines E-Wallets hängt von der konkreten Kontostruktur und der regulatorischen Einordnung des Zahlungsdienstes ab. Nicht jeder elektronische Zahlungsdienst erfüllt automatisch die gesetzlichen Voraussetzungen.
-
Sind Kryptowährungen in deutschen Online Casinos erlaubt?
Anonyme oder nicht ausreichend zuordenbare Kryptowährungstransfers erfüllen nicht automatisch die Anforderungen des § 6b GlüStV. Die rechtliche Eignung muss anhand der konkreten Zahlungsstruktur geprüft werden.
-
Wie hoch ist das monatliche Einzahlungslimit?
Das anbieterübergreifende Einzahlungslimit beträgt grundsätzlich 1.000 Euro pro Monat. Abweichende Limits können unter bestimmten gesetzlichen und behördlichen Voraussetzungen erlaubt werden.
-
Was ist der Unterschied zwischen Einzahlungslimit und Verlustlimit?
Das Einzahlungslimit begrenzt die Geldbeträge, die auf Spielkonten eingezahlt werden dürfen. Das Verlustlimit begrenzt dagegen den Betrag, der innerhalb eines bestimmten Zeitraums verloren werden darf. Beide Schutzmaßnahmen erfüllen unterschiedliche Funktionen.
-
Wie lange dauert eine Auszahlung?
Eine allgemeingültige Bearbeitungsdauer gibt es nicht. Die tatsächliche Dauer hängt von der internen Verarbeitung, der Zahlungsfreigabe und der Banklaufzeit ab.
-
Warum muss eine Auszahlung über ein persönliches Konto erfolgen?
Die gesetzliche Kontoinhaberpflicht dient der Nachvollziehbarkeit des Zahlungsverkehrs und der Verhinderung anonymer Geldtransfers. Ein- und Auszahlungen müssen deshalb über ein gesetzeskonformes, auf den Namen des Spielers lautendes Zahlungskonto erfolgen.
-
Kann eine Auszahlung auf ein anderes Bankkonto erfolgen?
Eine Änderung der Zahlungs-, Bank- oder Kontoverbindung ist grundsätzlich möglich, unterliegt aber einer erneuten Überprüfung der persönlichen Angaben. § 6a Absatz 6 GlüStV regelt die Voraussetzungen und die bis zur Bestätigung geltende Einschränkung.
-
Was passiert mit dem Spielguthaben bei einer Kontoschließung?
Das vorhandene Guthaben muss unverzüglich, spätestens innerhalb von fünf Werktagen, auf das Konto des Spielers überwiesen werden. Für die Kontoschließung und die Auszahlung dürfen keine Gebühren erhoben werden.
-
Wo lässt sich die deutsche Glücksspielerlaubnis überprüfen?
Die GGL veröffentlicht eine amtliche Whitelist mit den erlaubten Glücksspielveranstaltern und Vermittlern. Ein Anbieter sollte anhand dieser Liste überprüft werden, bevor ein entsprechendes Angebot genutzt wird.
Fazit: Die wichtigsten Unterschiede bei Online Casino Zahlungsmethoden
Die Online Casino Zahlungsmethoden unterscheiden sich durch ihre technische Funktionsweise, Kontostruktur, Nachvollziehbarkeit und Bearbeitungsdauer. Für den regulierten deutschen Markt ist jedoch vor allem die rechtliche Zulässigkeit entscheidend.
Banküberweisungen, Debitkarten und bestimmte elektronische Zahlungskonten können grundsätzlich infrage kommen, sofern die Anforderungen des Glücksspielstaatsvertrags erfüllt werden. Anonyme Zahlungsmittel sind ausgeschlossen.
Bei einer fundierten Bewertung sollten sowohl die Einzahlung als auch die Auszahlung berücksichtigt werden. Eine schnelle Zahlungsautorisierung ist nicht mit einer endgültigen Gutschrift gleichzusetzen. Ebenso bedeutet die interne Freigabe einer Auszahlung nicht, dass das Geld bereits auf dem persönlichen Bankkonto eingegangen ist.
Das anbieterübergreifende Einzahlungslimit, die zentrale Limitüberwachung durch LUGAS und die Pflicht zur Verwendung persönlicher Zahlungskonten bilden wichtige Bestandteile des deutschen Spielerschutzsystems.
Eine geeignete Zahlungsmethode zeichnet sich deshalb nicht allein durch Komfort oder Geschwindigkeit aus. Entscheidend sind die rechtliche Konformität, die Sicherheit der Zahlungsabwicklung und die transparente Dokumentation sämtlicher Transaktionen.
Quellen und gesetzliche Grundlagen
Die rechtliche Einordnung basiert insbesondere auf folgenden Primärquellen:
- Glücksspielstaatsvertrag 2021, insbesondere §§ 6a, 6b und 6c.
- Gemeinsame Glücksspielbehörde der Länder (GGL): Informationen zu Spielerschutz und LUGAS.
- Amtliche GGL-Whitelist: Übersicht erlaubter Glücksspielanbieter.
Aktualitätsvermerk: Die gesetzlichen Aussagen sind anhand der konsolidierten Fassung des Glücksspielstaatsvertrags zu prüfen. Die Rechtsgrundlage wurde zuletzt durch den Vertrag vom 26. März 2026 geändert.
Redaktioneller Stand: November 2026.